坐标成都,待人以诚~
首先,需要搞懂存量房和增量房的区别,简单来说存量房就是已经卖出去的房子或者二手房,有库存之意,一般是已取得证件,增量房是后期规划建造的,属于尚未出售的商品房。
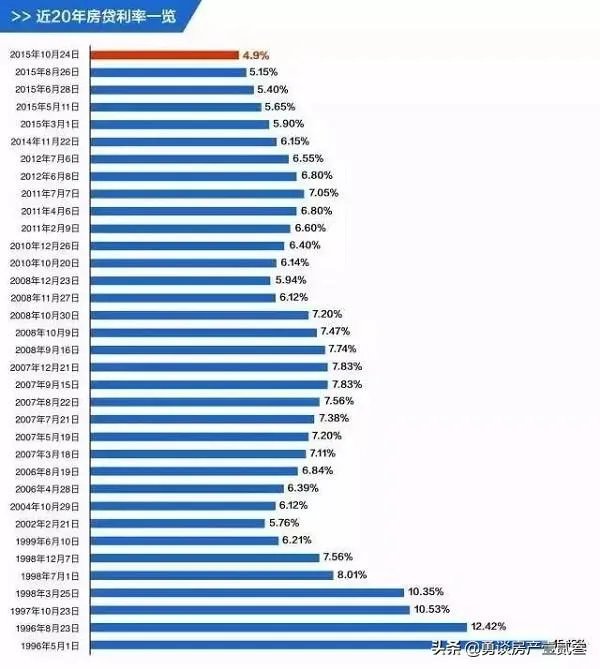
所谓的存量房贷利率,就是指前几年购房时银行贷款的利率,众所周知,前几年房贷利率高,普遍都是5点几甚至6点几,而当前房贷利率仅为3.8%(根据8月央行公布的LPR利率,1年期下调至3.45%,5年期以上持平),公积金贷款利率就更低了。
相对于前几年的房贷利率无疑降了很多,这也是最近两年很多人选择提前还款的原因。好消息是,现在存量房贷利率也有望下调了,根据8月31日央行所发布的通知,高位站岗的房贷借款人可以跟银行协商降低贷款利率了。
通知部分内容如下:
二、自2023年9月25日起,存量首套住房商业性个人住房贷款的借款人可向承贷金融机构提出申请,由该金融机构新发放贷款置换存量首套住房商业性个人住房贷款。新发放贷款的利率水平由金融机构与借款人自主协商确定,但在贷款市场报价利率(LPR)上的加点幅度,不得低于原贷款发放时所在城市首套住房商业性个人住房贷款利率政策下限。新发放的贷款只能用于偿还存量首套住房商业性个人住房贷款,仍纳入商业性个人住房贷款管理。
三、自2023年9月25日起,存量首套住房商业性个人住房贷款的借款人亦可向承贷金融机构提出申请,协商变更合同约定的利率水平,变更后的贷款合同利率水平应符合本通知第二条的规定。